نشاط بسنوات من تاريخ الحملات يستطيع تحديد ميزانية العام القادم وفق أرقام حقيقية: تكلفة العميل المحتمل في العام الماضي، أي قناة حوّلت فعليًا، قيمة العميل. نشاط يحدد ميزانيته التسويقية الأولى على الإطلاق لا يملك شيئًا من هذا، ومحاولة وضع الميزانية كما لو كان يملكه — اختيار رقم يبدو واثقًا بدل رقم مبني للتعلّم — هي كيف يُهدَر إنفاق السنة الأولى على افتراضات خاطئة قبل أن يكتشف أحد ما ينجح فعليًا.
قسّم الميزانية إلى ثلاثة أغراض، لا رقم واحد
يجب ألا تكون الميزانية الأولى مبلغًا إجماليًا واحدًا موجهًا لـ"التسويق". تعمل بشكل أفضل مقسّمة ثلاثيًا: أغلبية نحو القناة الأكثر احتمالًا للنجاح استنادًا إلى كيفية اكتساب أنشطة مماثلة لعملائها فعليًا، مبلغ أصغر محفوظ عمدًا لاختبار قناة ثانية بمجرد أن تُظهر الأولى إشارة حقيقية، واحتياطي منفصل فعليًا يُعامَل كتكلفة اكتشاف ما لا ينجح.
عامل الربع الأول كرسوم تعلّم، لا كحكم نهائي
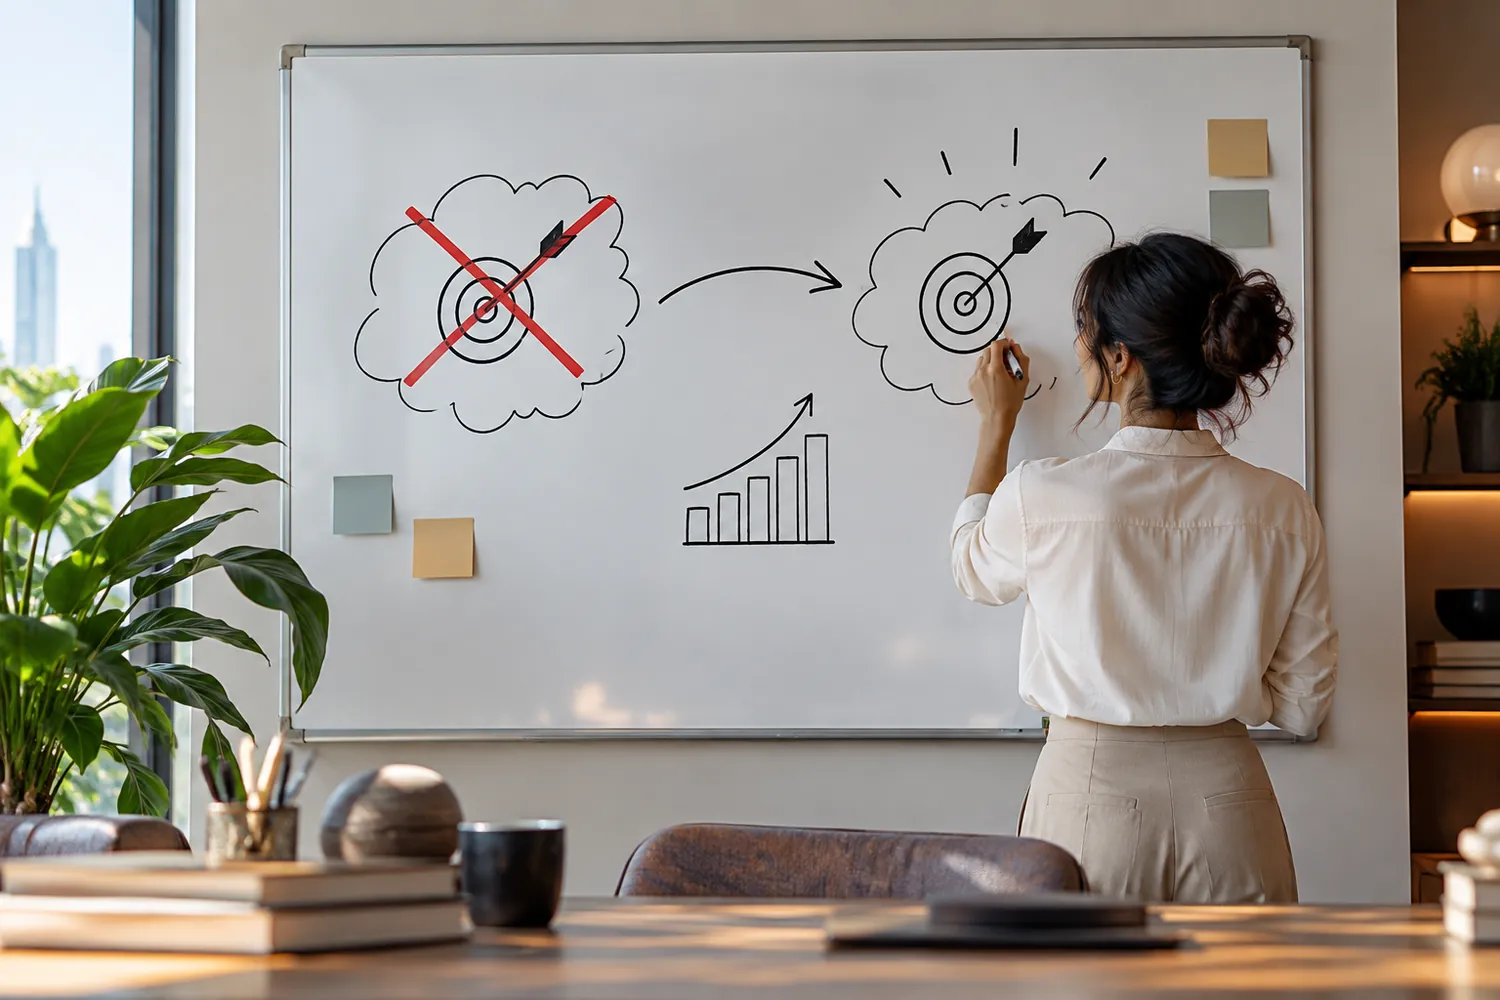
الربع الأول من الإنفاق دون بيانات سابقة ليس مقصودًا أن يكون مربحًا — إنه مقصود أن ينتج البيانات التي يمكن لقرارات الربع الثاني أن تُبنى عليها فعليًا. الحكم عليه بالمعيار نفسه لحملة في سنتها الخامسة، والذعر حين لا يصل إلى رقم لم يكن لأحد أساس لتحديده، ينتج بالضبط الرد الخاطئ: سحب الميزانية قبل انتهاء وصول البيانات التي أُنفِق من أجلها.
هذا لا يعني الإنفاق بإهمال. يعني ضبط التوقع بشكل صحيح قبل بدء الإنفاق: هدف الربع الأول إجابة واضحة عن "أي قناة وأي رسالة تحرّك هذا النشاط المحدد فعليًا"، لا رقم عائد على الإنفاق الإعلاني مُستعار من متوسط قطاع قد لا ينطبق.
ما الذي يجب حفظه جانبًا عمدًا
التزم بأقل مما يبدو مريحًا لأي قناة أو حملة واحدة في الشهر الأول. الميل الفطري هو الالتزام كليًا بأي خيار يبدو الأكثر وعدًا على الورق — لكن ثقة الورق والأداء الفعلي غالبًا ما يختلفان، وميزانية أُنفقت كليًا على رهان واحد لا تترك شيئًا لإعادة التوجيه بمجرد وصول بيانات حقيقية تقول شيئًا مختلفًا عن المتوقع.
ما الذي يتضمنه رقم الربع الأول الواقعي فعليًا
الميزانية الأولى العملية تحسب ثلاث تكاليف حقيقية بعيدًا عن إنفاق الإعلام نفسه: تكلفة إعداد أي شيء لم يُبنَ بعد (صفحة هبوط، مسار حجز، تتبّع)، مخصصات اختبار منفصلة فعليًا عن ميزانية الحملة "الحقيقية"، ونقطة مراجعة — تاريخ محدد، لا "متى ما شعرنا بذلك" — تغيّر فيها البيانات المجمَّعة فعليًا تخصيص الربع التالي بدل الاستمرار بالقصور الذاتي فقط.
لماذا يهم هذا أكثر من الحصول على الرقم الصحيح
لا أحد يحدد ميزانية سنة أولى مثالية، لأن البيانات السابقة التي ستجعلها مثالية غير موجودة بعد. ما يهم فعليًا هو ما إذا كانت الميزانية مبنية لإنتاج إجابات حقيقية بحلول نقطة المراجعة، أو أُنفقت دفعة واحدة على تخمين إما يحالفه الحظ أو يُهدَر دون تعلّم أي شيء.
فريق الاستشارات لدينا يبني ميزانيات السنة الأولى حول هذا التقسيم الثلاثي، لأن هدف الميزانية الأولى ليس الرقم نفسه أبدًا — إنه ما يعرفه النشاط بحلول وقت تحديد الميزانية الثانية.